광범위한 누수 피해와 복구 범위 갈등
냉수배관 누수로 인해 아랫집뿐만 아니라 아래아랫집까지 물이 스며들어 피해가 커진 경우가 있습니다. 특히 집을 비워둔 상태에서 누수가 진행되면 발견이 늦어 피해 범위가 넓어지곤 합니다. 이때 피해 세대에서 마감재의 색상 차이나 일체감을 이유로 실제 피해 범위를 넘어선 전체 공사를 요구하며 갈등이 생기는 상황이 많습니다.
피해 복구 범위에 대한 하종건의 판단
기본적으로 윗집에서 발생한 누수가 원인이라면 원인 제공자인 윗집이 아랫집의 누수 피해복구 비용을 부담하는 것이 원칙입니다. 다만 무조건적인 전체 공사 요구를 모두 수용하기보다 실제 누수로 인해 훼손된 범위와 그에 따른 합리적인 마감 범위를 설정하는 것이 중요합니다.
도배의 경우 젖은 부분만 하는 것이 아니라 연결된 부분까지 복구하는 것이 원칙입니다. 하지만 거실 전체나 방 전체를 요구할 때는 실제 물이 흘러 들어간 경로와 젖은 자국을 객관적으로 확인하여 인정 가능한 범위를 구분해야 합니다.
석고보드는 실제 젖은 부분보다 조금 더 크게 교체하여 내부 곰팡이나 부식을 방지합니다. 단순히 색상이 맞지 않는다는 이유만으로 피해와 무관한 구역까지 확장하는 것은 일반적인 복구 기준을 벗어난 것으로 판단합니다.
객관적인 피해 범위 확인 순서
감정적인 합의보다는 물리적인 근거를 먼저 확보해야 합니다. 아래층의 피해 상태를 정확히 기록하고 전문가의 진단을 통해 보상 범위를 확정하는 과정이 필요합니다.
- 아래층 천장과 벽면의 젖은 자국과 곰팡이 발생 위치를 상세히 기록합니다.
- 천장 텍스나 점검구를 통해 내부 석고보드의 젖음 상태를 직접 확인합니다.
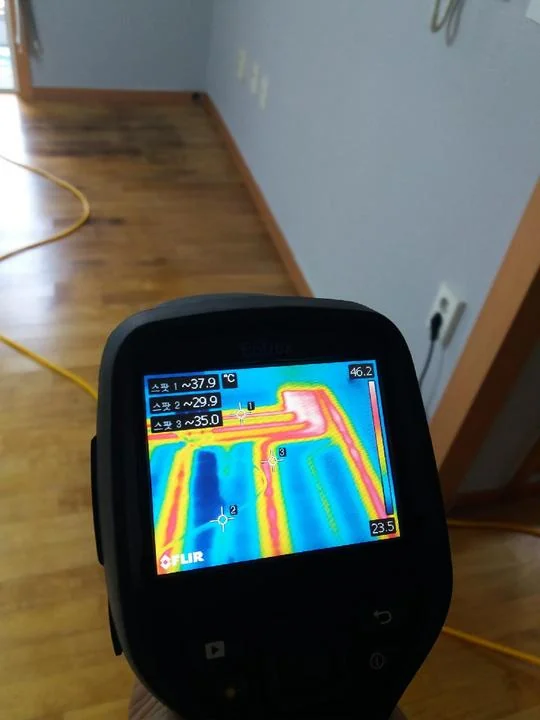
- 바닥 마루의 경우 변색된 지점과 물이 스며든 경로를 표시하여 범위를 확정합니다.
- 전문 업체를 통해 누수 원인이 완전히 해결되었는지 최종 확인 검사를 실시합니다.
- 피해 세대가 요구하는 공사 범위가 실제 누수 경로와 일치하는지 대조합니다.
합리적인 피해 복구 및 비용 처리 방법
하종건은 실제 피해가 발생한 지점을 중심으로 복구 범위를 설정합니다. 석고보드는 젖은 부위보다 약간 넓게 교체하고, 도배는 시각적 이질감이 없도록 연결된 면 단위로 복구 범위를 잡습니다. 무분별한 전체 철거보다는 피해가 확인된 구간을 정확히 짚어내어 불필요한 마감 비용을 줄이는 방향으로 진행합니다.
비용 처리 시 일상생활배상책임보험 가입 여부를 먼저 확인해야 합니다. 보험이 있다면 원인 공사와 아래층 피해가 보상 범위에 들어갈 수 있지만, 실제 보상액은 가입한 보험의 담보와 사고 원인, 손해사정 결과에 따라 결정됩니다. 약관에 따른 자기부담금이 발생할 수 있으며, 보험 인정 범위를 초과하는 과도한 요구분은 고객의 실제 부담이 되므로 주의가 필요합니다.
저희는 보험 인정 범위와 실제 공사 범위를 맞춰 고객의 실부담을 줄이는 방향으로 가이드를 드립니다. 만약 보험이 없거나 인정 범위가 좁다면, 객관적인 피해 근거를 바탕으로 피해 세대와 협의하여 합리적인 합의점을 찾아야 합니다. 저희가 제안하는 기준은 과잉 공사를 배제하고 실제 복구에 필요한 적정 범위를 제시하는 것입니다.
상담 전 준비사항과 안내
상세한 상담이 필요하시면 1544-3644로 연락 바랍니다. 궁금하신 점을 남겨주시면 결과로 답하겠습니다.
- 아래층 천장 및 벽면의 젖은 부위와 변색된 마루의 위치
- 피해 세대에서 제출한 구체적인 공사 범위와 견적 내용
- 가입 중인 보험의 담보 내용 및 일상생활배상책임보험 포함 여부
- 누수 원인 공사가 완료된 시점과 현재 물마름 상태