원인 세대가 아니라는 판정을 받은 상황
아랫집에 누수 피해가 발생하여 원인을 찾기 위해 전문 검사를 진행하는 경우가 있습니다. 검사 결과 우리 집이 아닌 옆집이나 윗윗집이 원인으로 밝혀져 당황스러운 상황이 생기기도 합니다. 이때 이미 지불한 누수 탐지 비용을 보험으로 처리할 수 있는지 궁금해하는 질문이 많습니다.
연락처를 남기면 상담 전화를 드려요
무료 방문점검 · 공사 전 견적 안내
보험 청구 가능 여부에 대한 판단
결론부터 말씀드리면 보험 청구 가능 여부는 가입하신 보험의 약관과 사고 인정 범위에 따라 다릅니다. 단순히 검사를 했다는 사실만으로 보상 여부를 확정할 수 없으며, 해당 검사가 손해 방지를 위한 필수적인 과정이었는지를 보험사에서 판단합니다.
일반적으로 일상생활배상책임보험은 타인에게 끼친 손해를 배상하는 보험입니다. 우리 집이 원인이 아니라면 타인에게 입힌 손해가 없으므로 원칙적으로는 배상 책임이 성립하지 않습니다. 하지만 누수 원인을 찾기 위한 탐지 비용을 손해 방지 비용으로 인정해 주는 경우도 있습니다.
따라서 무조건 된다거나 안 된다고 말씀드리기보다, 현재 가입된 보험의 보장 범위와 자기부담금 설정을 먼저 확인하는 것이 순서입니다. 보험사마다 기준이 다르고 사고 접수 시 심사 과정에서 인정 범위가 달라질 수 있기 때문입니다.
보상 가능성을 확인하는 순서
보험 청구를 시도하기 전과 후에 확인해야 할 사항들을 단계별로 안내합니다. 먼저 본인이 직접 확인할 수 있는 서류 검토부터 시작하고, 이후 보험사 및 전문가의 확인을 거쳐야 합니다.
- 가족 중 일상생활배상책임보험 가입 여부와 중복 가입 상태를 확인합니다.
- 보험 약관에서 누수 탐지 비용을 손해 방지 비용으로 인정하는지 확인합니다.
- 설정된 자기부담금이 얼마인지와 비례보상 적용 대상인지 검토합니다.
- 검사를 진행한 업체로부터 원인이 우리 집이 아니라는 소견서를 확보합니다.
- 보험사 담당자에게 원인 미발견 시의 검사비 청구 가능 여부를 문의합니다.
하종건이 제안하는 효율적인 대응 방법
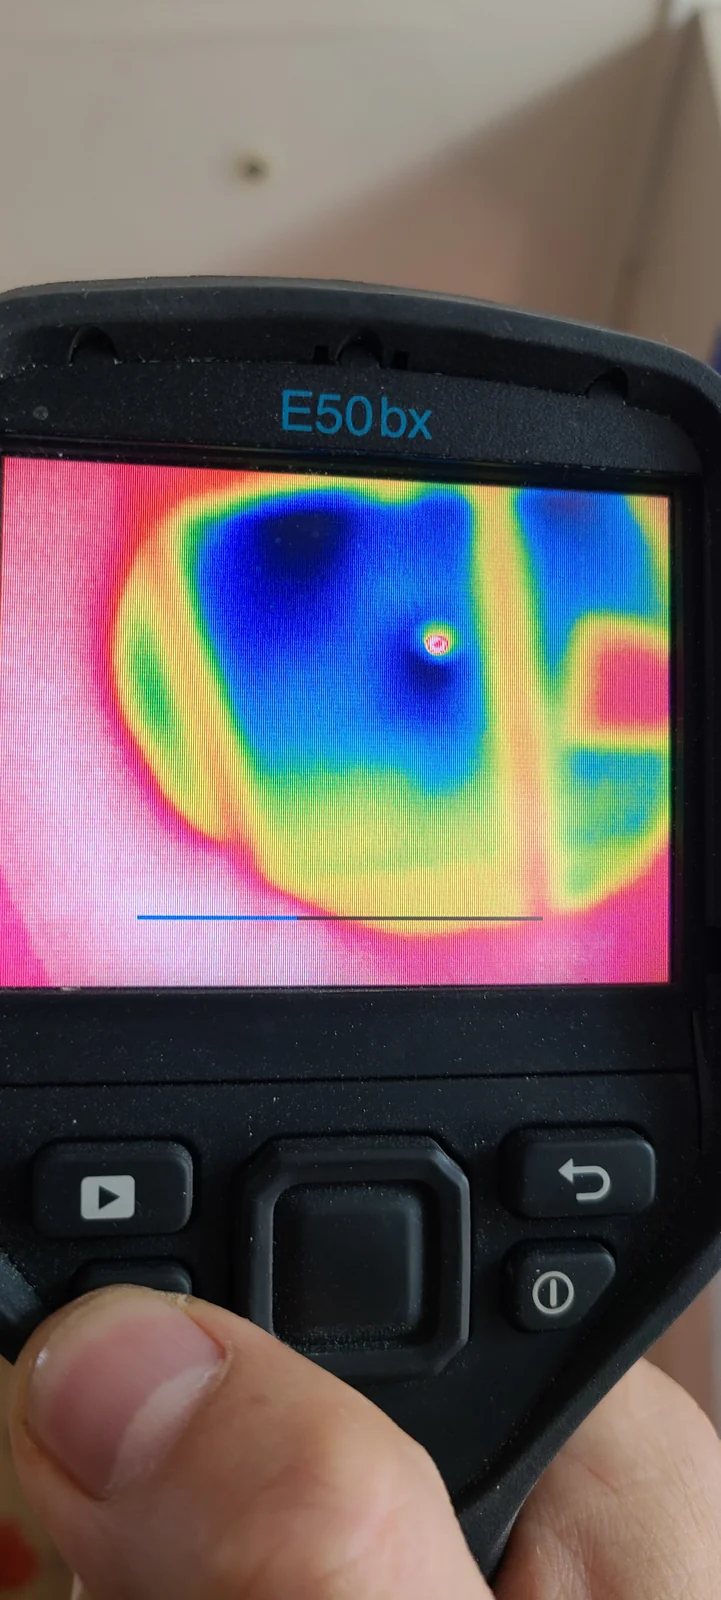
하종건은 불필요한 검사 비용 지출을 줄이기 위해 정밀한 가설 세우기를 우선합니다. 무작정 모든 검사를 진행하기보다 물의 양과 지속성, 피해 위치를 분석하여 원인 후보를 좁히는 과정을 거칩니다. 이를 통해 불필요한 탐지 비용이 발생할 확률을 낮추고 정확한 지점을 찾아냅니다.
만약 정밀 검사 후 우리 집이 원인이 아님이 밝혀졌다면, 해당 검사 결과서를 근거로 보험사에 손해 방지 비용 청구를 요청하는 방향을 잡습니다. 저희는 단순한 탐지를 넘어 보험 청구 시 필요한 객관적인 근거 자료를 갖추는 것을 중요하게 생각합니다. 다만 보험사에서 이를 거절할 경우의 대안까지 고려하여 진행합니다.
보험 처리가 어려울 때는 실제 원인 세대에게 검사 비용을 청구하는 방법이 있습니다. 원인 제공자가 비용을 부담하는 것이 원칙이므로, 하종건이 작성한 원인 확인 서류를 바탕으로 원인 세대와 협의하는 과정을 돕습니다. 이 과정에서 불필요한 분쟁을 줄이고 합리적인 비용 분담이 이루어지도록 안내합니다.
정확한 상담을 위해 준비할 사항
상담 전 아래 내용을 정리해 두시면 더 명확한 판단이 가능합니다. 현재 상황을 객관적으로 파악할 수 있는 자료가 많을수록 불필요한 검사를 줄일 수 있습니다.
- 아랫집 천장이나 벽면에 물이 맺힌 정확한 위치와 범위
- 물이 떨어지는 양과 시간대별 변화 양상
- 관리사무소에서 확인한 내용이나 의견
- 가입 중인 보험의 종류와 자기부담금 액수
상세한 상황 확인 후 방향을 정해드리겠습니다. 1544-3644