부천 욕실 누수, 바닥 철거를 결정하기까지
아래층 천장에 얼룩과 곰팡이가 생겼다고 곧바로 위층 욕실 바닥 전체를 철거해야 하는 것은 아닙니다. 부천의 이 현장에서는 배관과 욕실 상태를 점검한 뒤 바닥을 철거해 방수를 재시공했고, 아래층 피해복구는 공사 후 경과를 확인한 뒤 진행하기로 했어요.

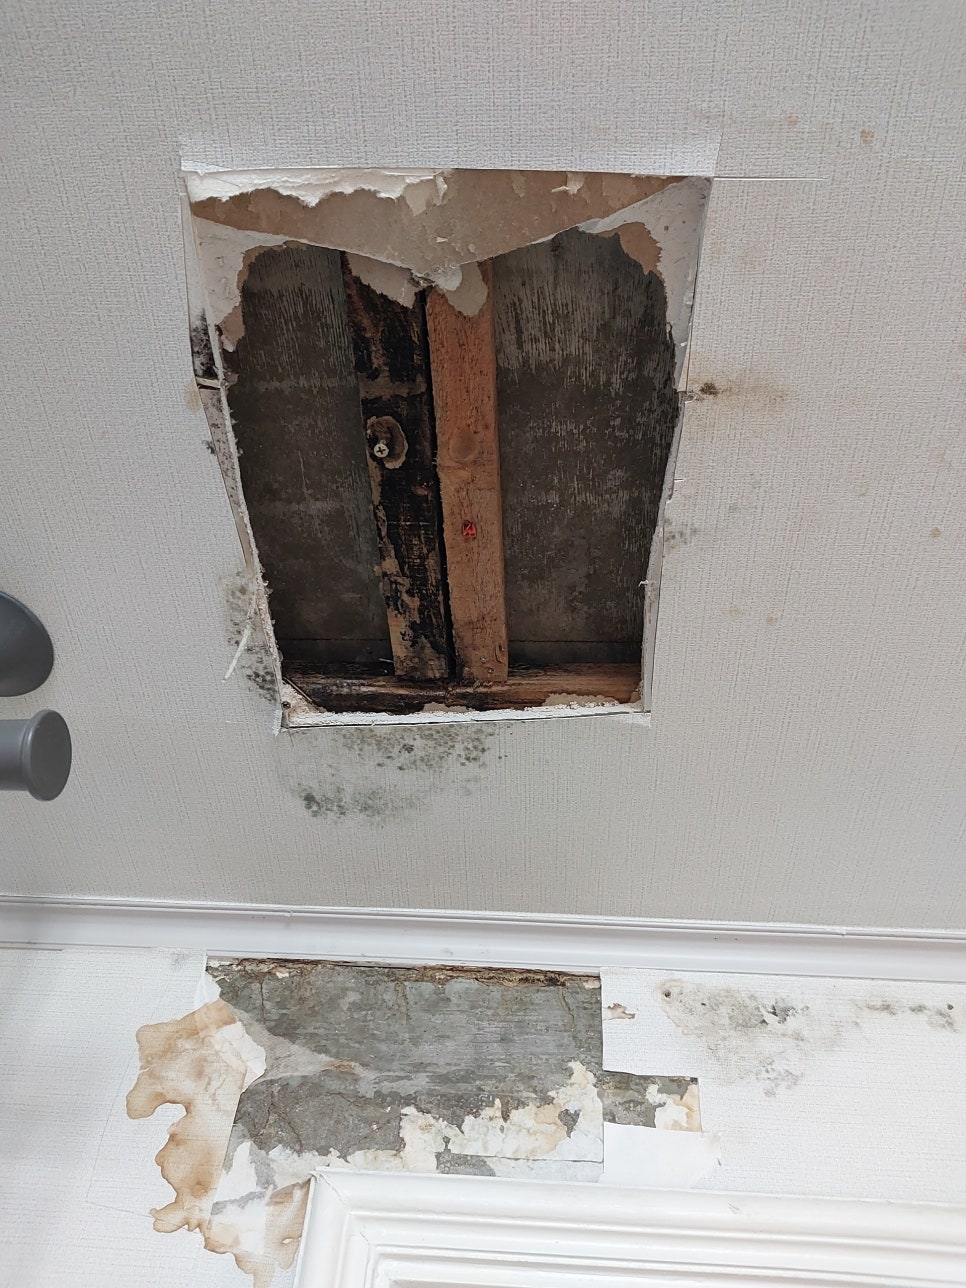
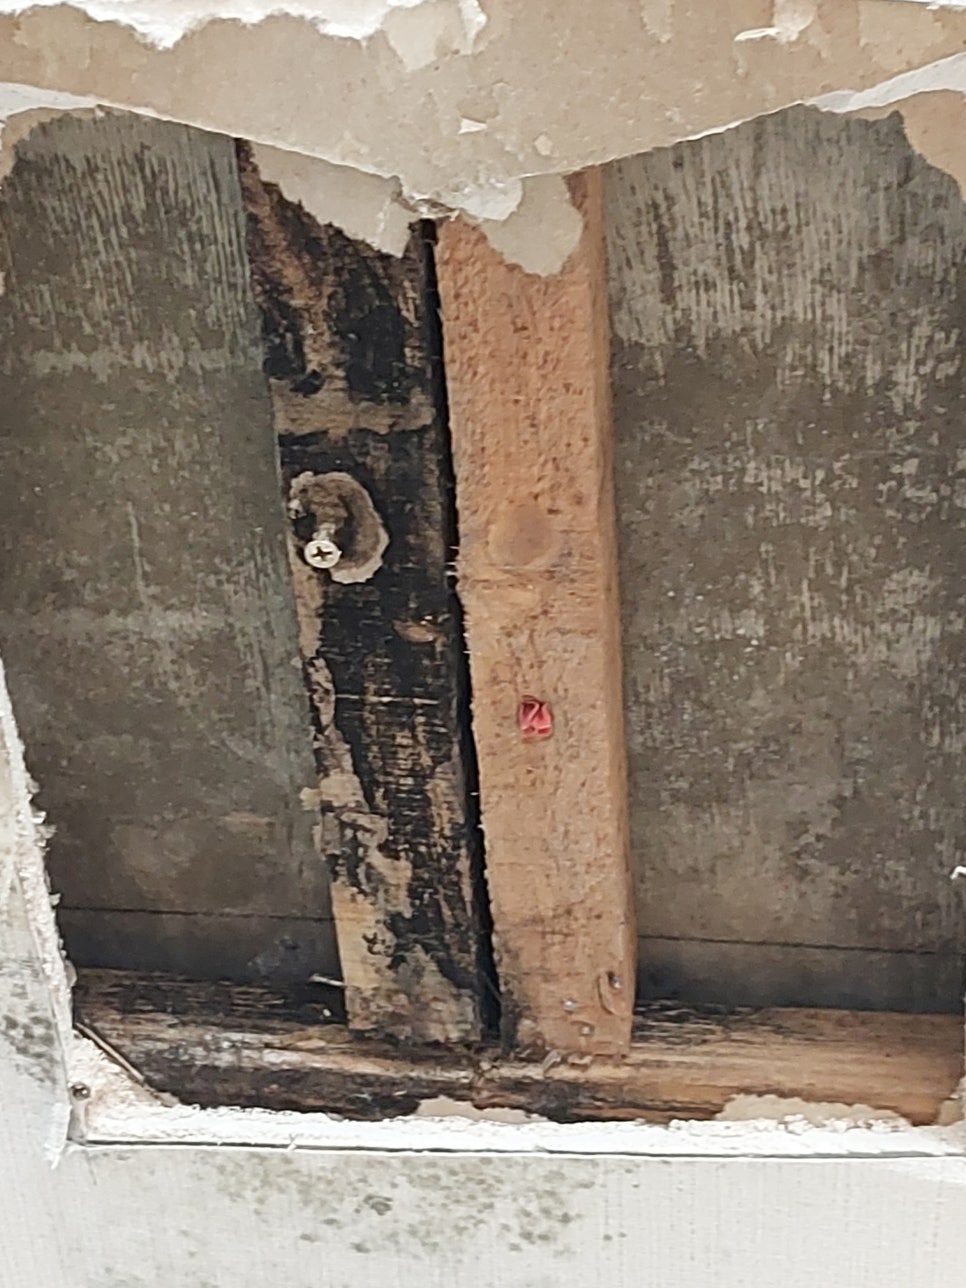
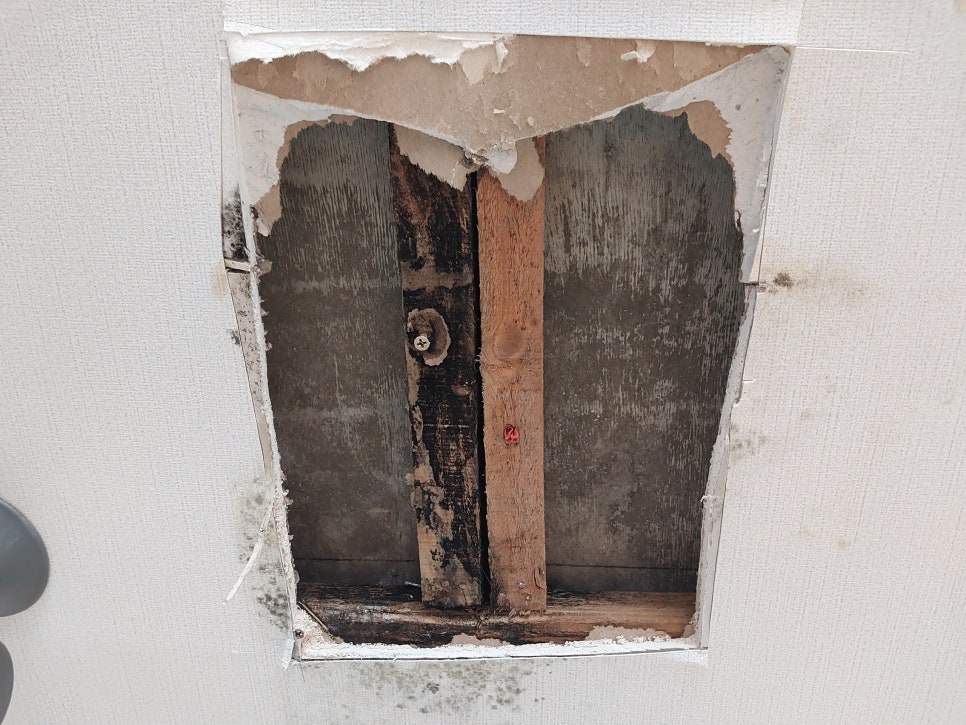
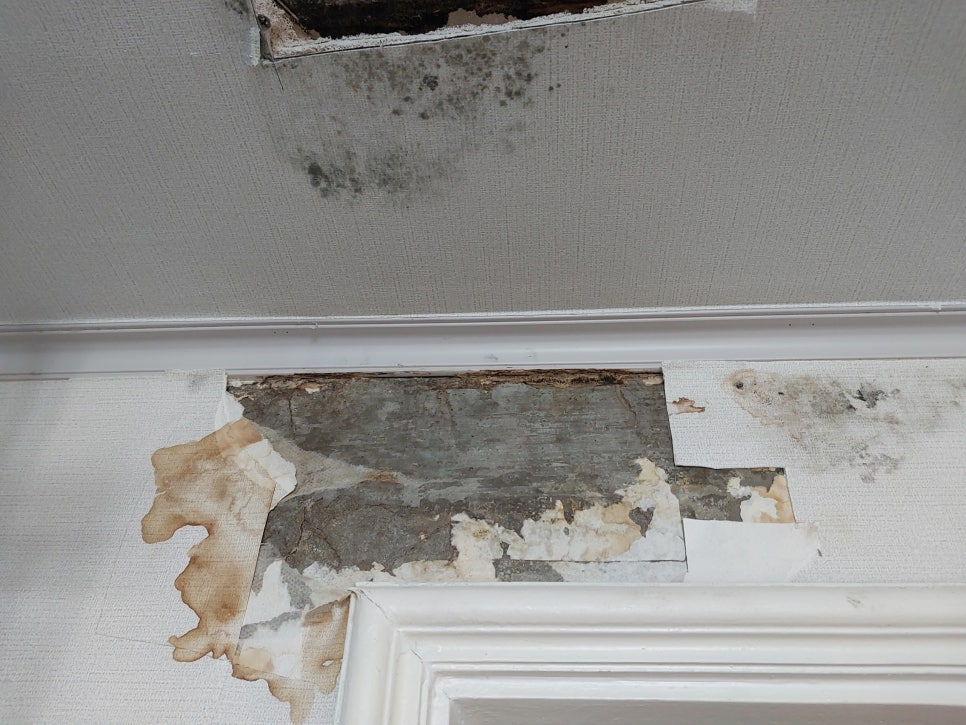
먼저 아래층 세대를 방문해 천장과 벽의 젖음·얼룩, 마감 손상 범위를 확인한 뒤 위층 욕실을 점검했어요. 천장 개방부는 실제 물방울의 변화를 관찰하는 지점으로 활용할 수 있습니다. 추가 개방이 필요하면 거주자 동의를 받고 담당자가 안전과 개방 범위를 확인합니다.
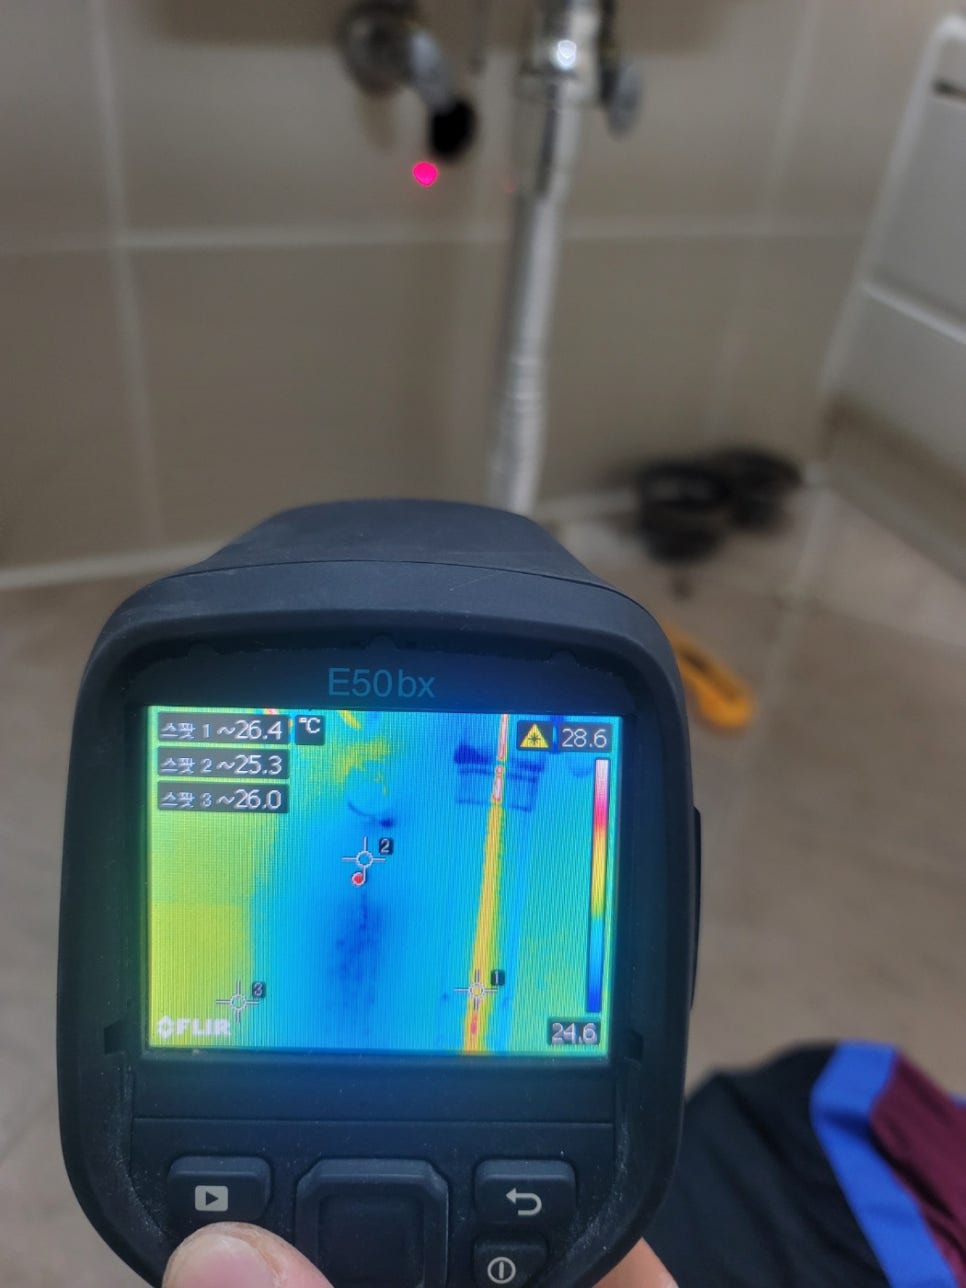
배관 자체의 문제를 확인하기 위해 냉수·온수·난방 배관에 공압 검사를 진행했어요. 압력이 유지되는지 확인했고, 검사한 범위에서는 특별한 이상이 발견되지 않았습니다. 사진에 보이는 열화상 카메라는 표면 온도 차이를 살피는 장비로, 공압검사 수치를 보여 주는 화면은 아니에요.
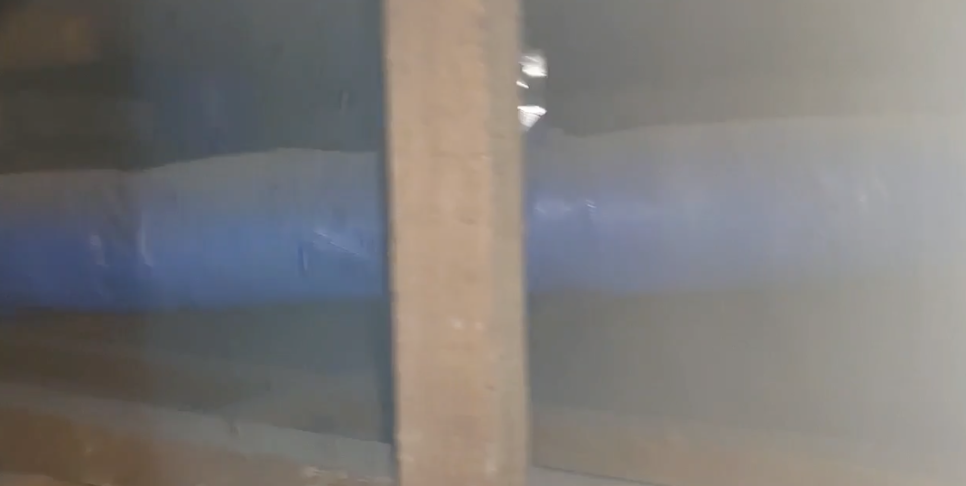
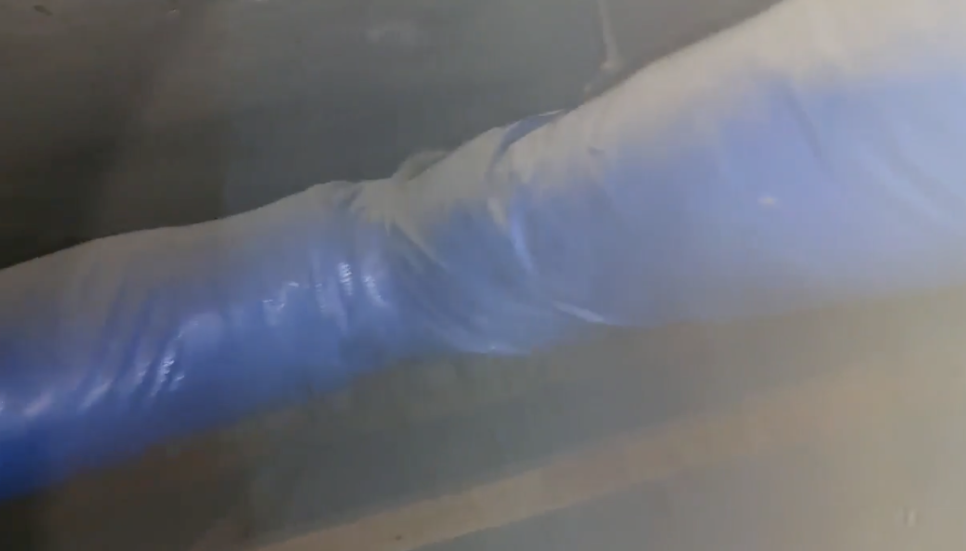
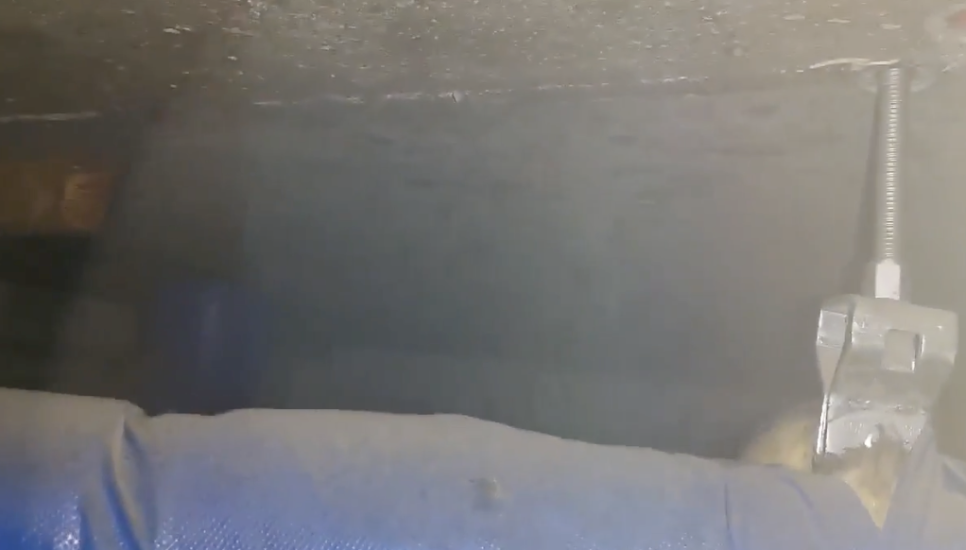
냉수·온수·난방 검사와 별개로 하수 배관과 천장 내부도 점검했어요. 천장 내부 점검에서는 백화와 고드름 모양의 침전물, 곰팡이 얼룩을 확인했습니다. 원인을 구분하려면 배관 연결부에서 직접 물이 새는지, 주변 콘크리트가 젖어 물이 나오는지를 살펴야 해요. 연결부 누수와 구조체를 거쳐 나타나는 누수는 보수할 대상이 달라질 수 있습니다.
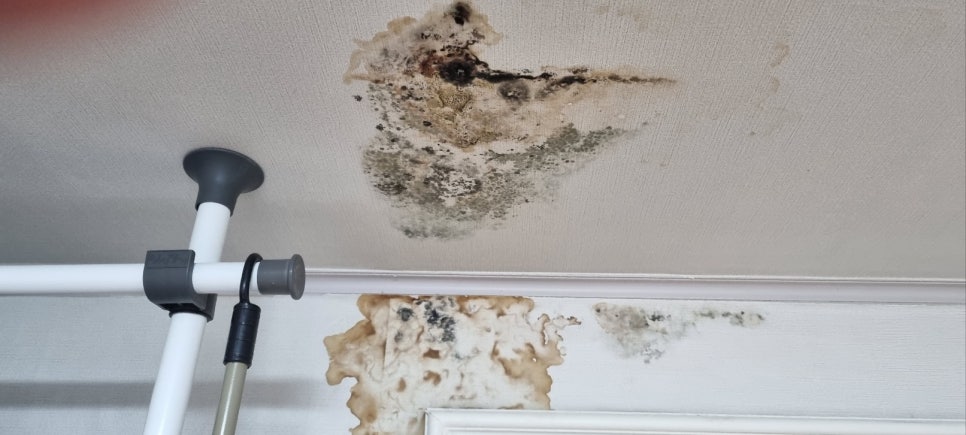
천장 침전물과 곰팡이는 수분이 머물거나 이동한 흔적이지만, 그것만으로 위층 방수층 전체의 손상을 확정할 수는 없어요. 위층 욕실에서는 배수구(유가) 주변 줄눈이 심하게 갈라지고 유실된 상태를 확인했습니다.
내시경으로 접근 가능한 내부에서 습기와 이물질을 확인했고, 욕조 주변 실리콘 마감과 벽면 상태도 점검했어요. 습기와 이물질만으로 누수 기간이나 방수층 전체의 손상 범위를 확정할 수는 없습니다. 이 현장에서는 배수구 주변 줄눈 손상과 욕실 전반의 점검 결과를 종합해, 기존 바닥을 전면 철거하고 방수를 다시 시공하기로 했습니다.
비슷한 증상으로 견적을 받을 때는 배수구·변기 연결부·코너의 국소 보수로 물 유입을 차단할 수 있는지 먼저 확인하세요. 바닥 전체를 철거하지 않는 부분방수는 이런 유입 지점을 찾아 보수하는 방식입니다. 넓은 타일 들뜸·움직임과 반복되는 줄눈 균열이 동반된다면 철거 후 바탕 보수를 검토하지만, 줄눈 손상 하나만으로 전체 철거를 결정하지는 않습니다.
견적에는 철거가 필요한 범위와 그 근거, 방수·타일·도기 설치·폐기물 처리의 포함 여부를 구분해 달라고 요청하세요. 원인 보수와 마감 복구가 각각 어디까지인지 알아야 공사 범위를 비교할 수 있습니다.
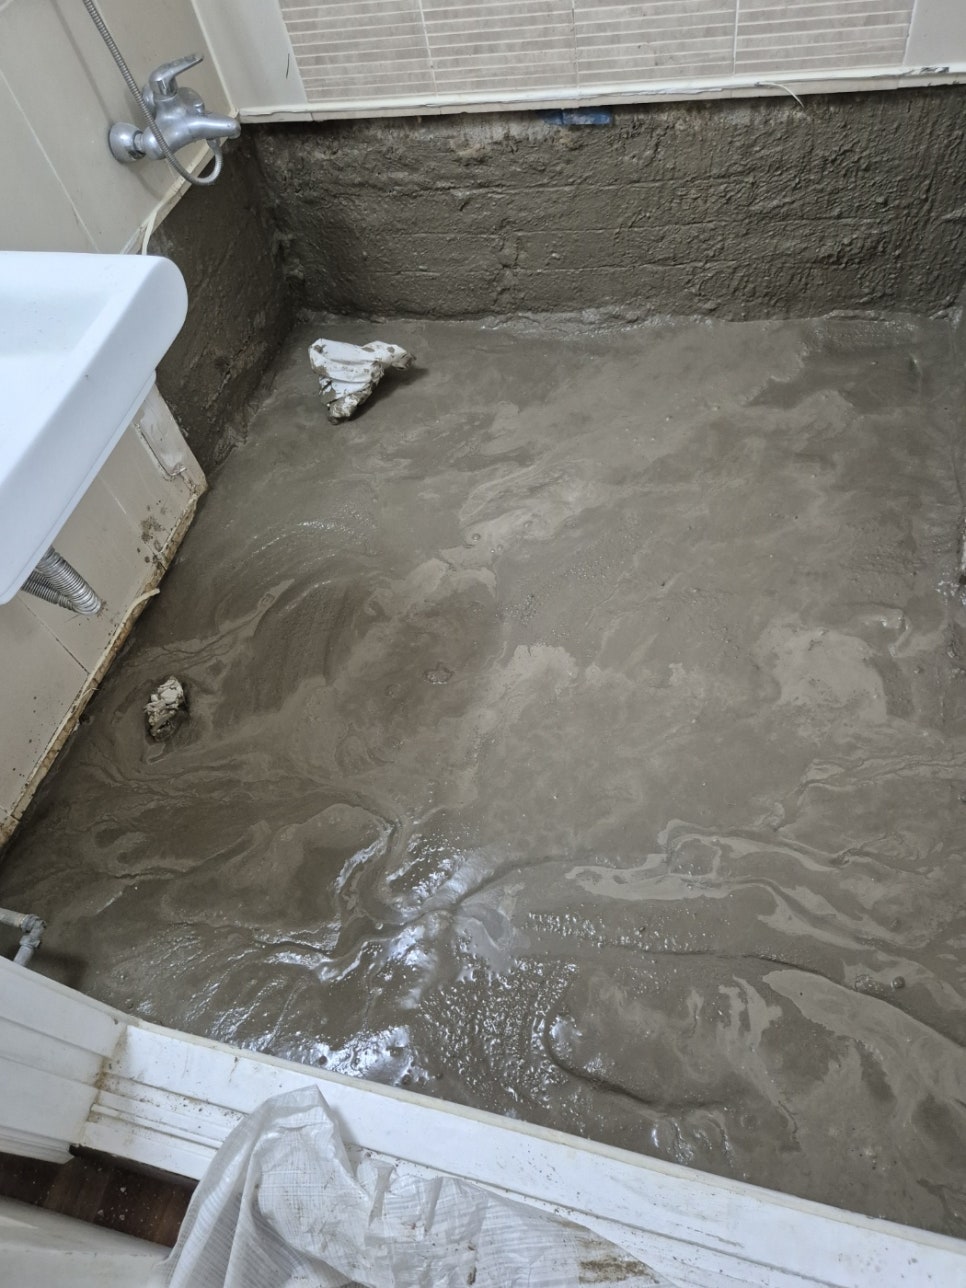
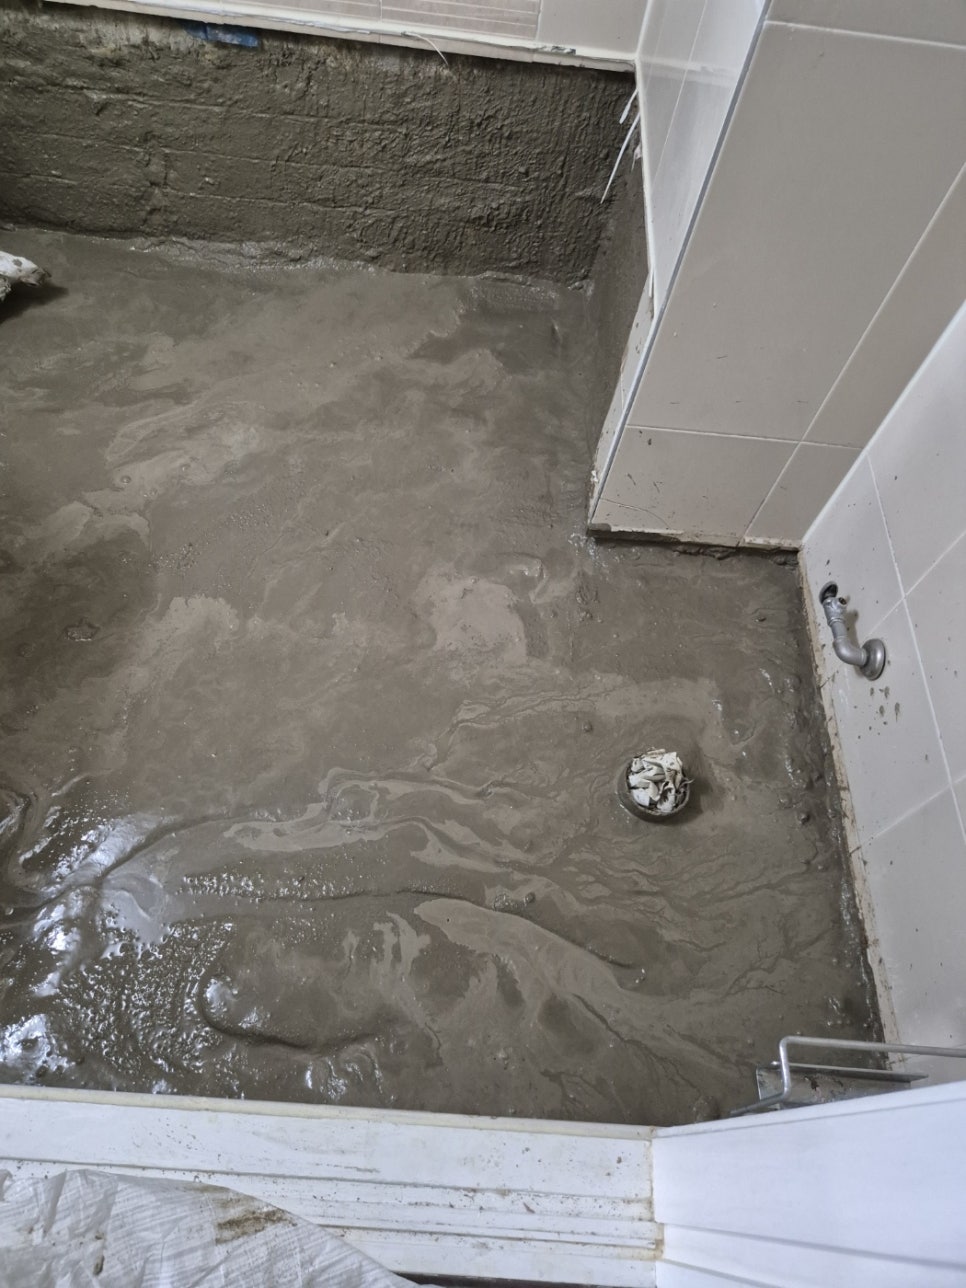
기존 바닥을 모두 걷어내고 잔해물을 정리한 뒤 방수제를 도포했어요. 1차 방수 후 양생을 거쳐 2차 방수까지 진행하고, 고객님이 선택하신 타일을 시공하고 도기를 설치해 위층 욕실 공사를 마무리했습니다.
일반적인 철거방수는 2~3일을 참고하되, 현장 구조와 자재·양생 조건에 따라 일정이 달라집니다. 타일 시공 후에는 하루 정도의 양생을 참고하며, 실제 물 사용 재개 시점은 시공팀 안내에 따라 별도로 확인해야 해요. 욕실이 하나뿐이라면 착수 전에 사용 중단 기간과 대체 화장실 이용 방법을 먼저 협의하세요.
누수 재확인 후 아래층 피해복구 준비
위층 공사를 마친 뒤 다시 누수 탐지를 진행했고, 당시 확인에서는 물 샘이 없었어요. 이후 약 한 달 동안 경과를 지켜본 뒤 아래층 피해복구를 진행하기로 했습니다.
복구 시점은 한 달이 지났는지만으로 정하지 않습니다. 욕실 사용을 재개한 뒤 천장 개방부에서 실제 물이 떨어지는지, 젖은 범위가 줄어드는지를 함께 확인해야 해요. 물방울이 잠시 멈춘 것만으로 간헐적인 누수까지 해결됐다고 단정하지 않습니다.
젖은 석고보드를 교체하는 경우에도 누수 중단을 먼저 확인하고, 콘크리트나 벽체에 남은 수분은 별도로 살펴야 합니다. 깊게 젖은 바탕은 1~2개월까지 습기를 내보낼 수 있어요. 남은 얼룩·습기와 새 물의 유입을 구분하면서 도배 시점은 바탕의 건조 상태에 맞춰 정합니다.
비용을 걱정하신 고객님께는 보험 관련 서류 준비를 도와드렸어요. 가족일상생활배상책임 특약 등이 있어도 아래층 피해복구와 위층 원인 보수, 타일 등 마감 비용의 인정 범위는 다를 수 있습니다. 가입 담보와 사고 원인, 자기부담금, 보험사 심사에 따라 항목별로 확인해야 해요. 보험사에 사고를 알리는 일은 서류가 모두 준비될 때까지 미루지 말고, 필요한 자료를 보완해 진행하세요.