처음부터 우리 집 책임으로 단정하지 않습니다. 우리 집 원인인지 공용부 원인인지 검사로 같이 확인한 뒤 책임과 보험을 정리합니다.
2
물은 주변 배관이나 물 쓰는 공간에서 옮겨 올 수 있고, 구조에 따라 붙어 있는 옆집에서 넘어오기도 해서 확인이 먼저입니다.
3
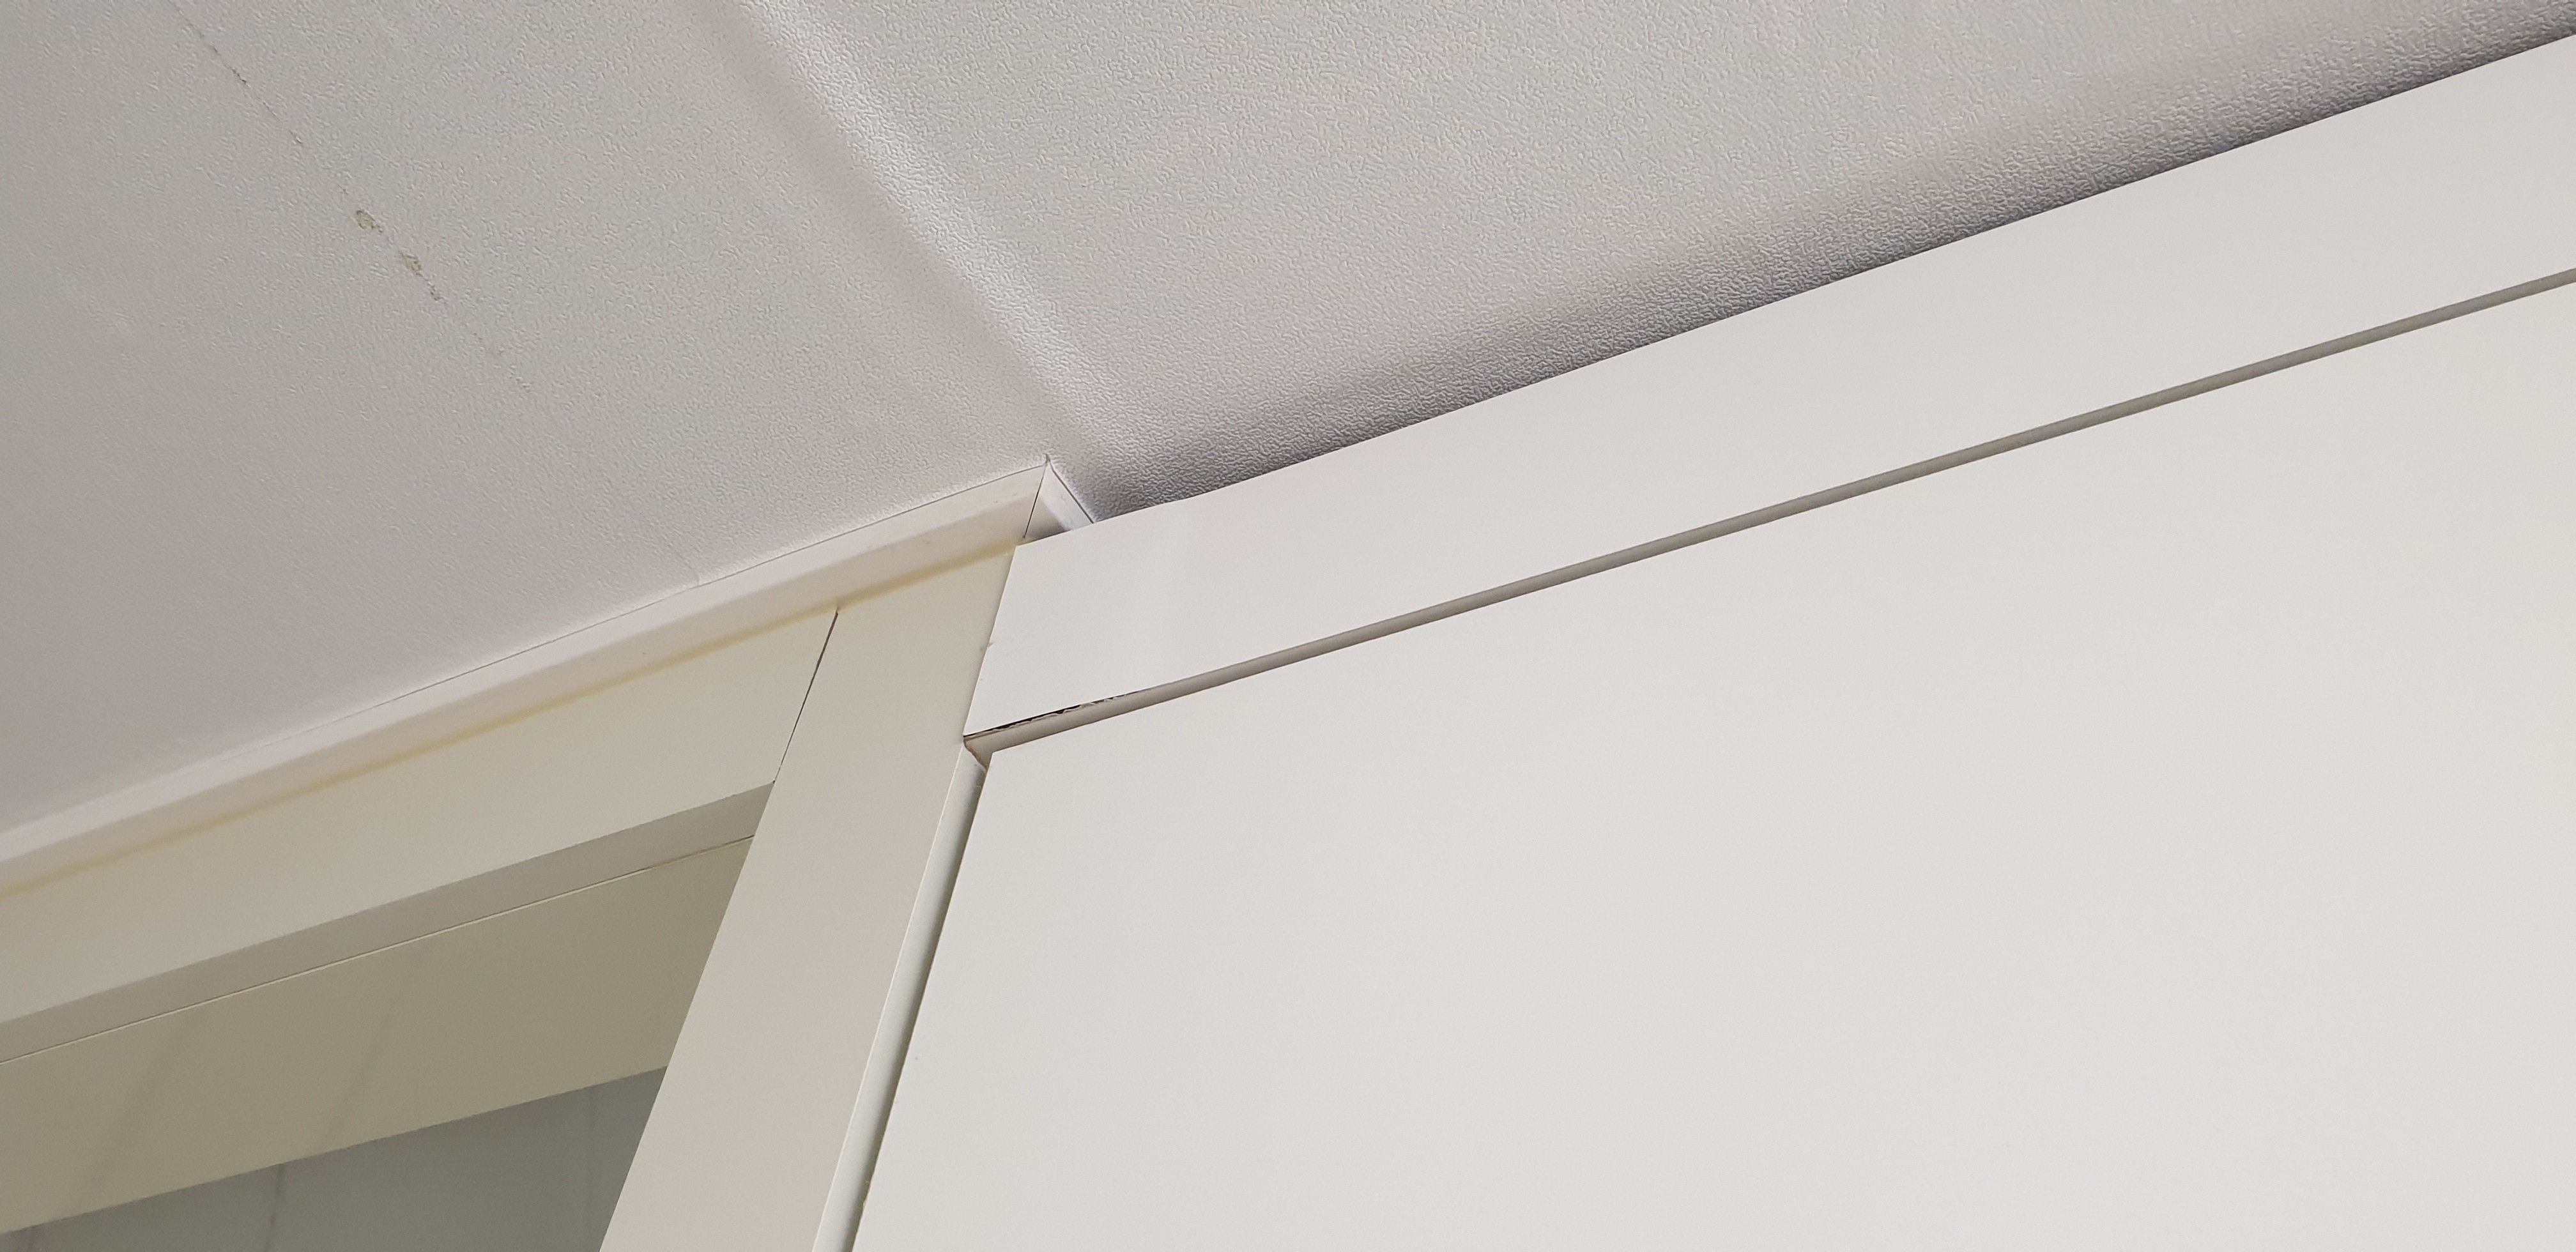
아래층 피해 사진 같은 객관 자료를 먼저 확보하고, 아래층 타점을 열어 의심 공간의 사용을 멈춰 물이 멈추는지 봅니다.
누수 보험은 사고가 나면 늘 바로 접수하는 것이 좋은가요?
특히 소비자의 손해사정사 선임과 관련된 권리나 시한이 문제될 수 있으므로 접수 시점은 개별 보험계약과 현행 절차를 확인하면서 진행해야 한다. 하종건은 현장자료가 어느 정도 갖춰진 뒤 고객에게 접수 순서와 필요한 자료를 안내하는 방식으로 진행한다. 현재 상담 기준으로 베란다 비파괴는 약 60만 원, 매립 우수관 관련 보수는 약 80만 원, 화장실 비파괴는 약 80만 원을 기준으로 안내합니다.
특히 소비자의 손해사정사 선임과 관련된 권리나 시한이 문제될 수 있으므로 접수 시점은 개별 보험계약과 현행 절차를 확인하면서 진행해야 한다. 현재 상담 기준으로 베란다 비파괴는 약 60만 원, 매립 우수관 관련 보수는 약 80만 원, 화장실 비파괴는 약 80만 원을 기준으로 안내합니다. 아래층에는 감정적으로 위층에 책임을 몰아붙이기보다 피해 자료와 검사 결과를 기준으로 차분하게 진행하도록 요청합니다.